Veileder
Miljørapportering for bygg-, anlegg- og eiendomssektoren
Bærekraftsrapportering er et felt som har hatt store og raske regulatoriske endringer de senere årene. Hensikten med denne veilederen er å gi en oversikt over hva status er i dag, rydde i jungelen av begreper og gi tips og veiledning til hvordan eiendoms- og infrastrukturselskaper kan komme i gang med miljørapportering.
Publisert
Utgitt av
Grønn Byggallianse
Innledning
Denne veilederen gjennomgår grovtrekkene i de regulatoriske endringene som har vært på feltet for bærekraftsrapportering de siste årene.
I del en av veilederen viser vi hvordan rapportering på bærekraft kan være et viktig styringsverktøy for din bedrift, og hvordan det bør forstås som en kontinuerlig prosess for å få mest mulig nytte ut av jobben som gjøres. Veilederen ser på de miljømessige forholdene og kravene knyttet til bærekraftsrapportering.
I del to av veilederen ser vi nærmere på bygg-, anlegg- og eiendomssektoren og vesentlige miljøtema der. Avslutningsvis gir vi en meny med KPI-er som du kan bruke som inspirasjon for å få mest mulig nytte ut av din bærekraftsrapport.
Del en av veilederen har en bred målgruppe og retter seg mot alle som er interessert i bærekraftsrapportering. Del to retter seg primært mot utviklere og forvaltere av eiendom og infrastruktur.
Veilederen er en revidert utgave av tidligere veiledere utgitt i 2022 med bistand fra the Governance Group og i 2024 med bistand fra KPMG.
Del 1
Viktige forkortelser
Grovtrekkene i regulatoriske endringer og status i dag
Det har vært store endringer på kort tid innenfor regelverket for bærekraftsrapportering. I 2024 ble bærekraftsrapporteringsdirektivet (CSRD) innført i norsk rett. Kort fortalt påla dette direktivet selskapene som var rapporteringspliktige å heve nivået på bærekraftsrapportering til nivået for finansiell rapportering.
I tillegg kom det en frivillig standard for unoterte SMBer (VSME). VSME er basert på det samme overordnede rammeverket som CSRD, men tilpasset rapporteringsbyrden for virksomheter som ikke er rapporteringspliktige. CSRD skulle innføres gjennom tre «bølger» der flere og flere skulle omfattes av reglene. Regelverket var omfattende, krevende å etterleve og fikk kritikk for å gå for raskt frem.
I februar 2025 la EU frem Omnibus 1-pakken, som inneholdt forslag til forenklinger og endringer i bærekraftsrapporteringsdirektivet. Etter dette er det kommet nye endringer og forenklinger, som tas fortløpende inn. Noen av de viktigste endringene er:
- Det er vedtatt utsettelse for de virksomhetene som ikke allerede var rapporteringspliktige og midlertidige forenklinger for de som skal rapportere i både EU og Norge (“stop the clock” og “quick fix”).
- I EU er det vedtatt nye terskelverdier for hvem som er rapporteringspliktige, og i Norge kom det i juni 2026 en lovproposisjon om dette. Den nye foreslåtte terskelen er foretak med over 1 000 årsverk og salgsinntekter over 5 milliarder kroner.
- For de som ikke er rapporteringspliktige etter CSRD har Finansdepartementet anbefalt at man følger den frivillige VSME-standarden, som finnes oversatt til norsk.
- EU vedtok 3. juli 2026 VS (Voluntary Standards). Disse er basert på VSME, men ettersom terskelen for hvem som er rapporteringspliktige heves fra 250 til 1000 ansatte er de justert for å tilpasses en større målgruppe. De er også utformet for å fungere som verdikjedetak for hvilken informasjon rapporteringspliktige selskaper kan etterspørre selskaper verdikjeden. VS vil erstatte VSME, men innholdet er tilnærmet likt og hjelpemidlene for VSME vil også gjelde for VS.
- 3. juli ble også forenklede ESRS vedtatt av EU. Disse er utformet for å redusere rapporteringsbyrden for de selskapene som må rapportere iht. CSRD.
Som punktene over viser har det skjedd mye og noen av endringene er fortsatt i prosess før de blir endelig vedtatt.
Sammenhengen mellom VS, CSRD, EUs taksonomi og SFDR
EUs taksonomi, CSRD og SFDR er komplementære regelverk, og de frivillige rapporteringsstandardene (VS) er også utviklet i tråd med disse.
EUs taksonomi hjelper med å identifisere hvorvidt en aktivitet er bærekraftig eller ikke.
CSRD forteller hvordan de større aktørene skal rapportere om bærekraft på selskapsnivå.
Offentliggjøringsforordningen (SFDR) er et regelverk som omhandler hvordan finansaktørene skal offentliggjøre hvordan bærekraft er integrert i deres arbeid.
Både CSRD, EUs taksonomi og SFDR er del av EUs plan for å støtte bærekraftig vekst og oppmuntre til grønne investeringer.
VS er standardiserte frivillige kriterier, for de som faller utenfor rapporteringsplikten til CSRD.

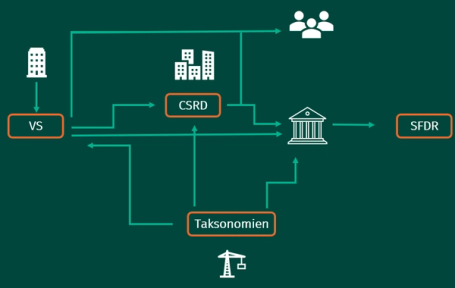
CSRD, VS og EUs taksonomi bruker de samme hovedkategoriene av miljøtemaer.
VS blir fastsatt som forskrift til regnskapsloven og utgjør da en lovpålagt grense for hva store, rapporteringspliktige kan be om av informasjon.
VS utgjør verdikjedetaket
Innholdet i VS begrenser informasjon fra verdikjeden som må rapporteres inn av selskapene som er rapporteringspliktige under CSRD.
VS-standarden bygger som sagt på VSME og det er VS som blir gjeldende framover. Det er utarbeidet en veileder for hvordan en virksomhet skal rapportere på VSME, men den kan også brukes på rapportering i henhold til VS.
Veileder til norsk VSME rapportering
Les den herVeiledningen er utarbeidet av en arbeidsgruppe representert av NHO, Revisorforeningen, Regnskap Norge, Brønnøysundregistrene og Finans Norge. Veiledningen skal fungere som et oppslagsverk og gi deg hjelp til å svare ut datapunktene.
Hvorfor rapportere på bærekraft?
Bærekraftsrapportering har mange fordeler, både internt i virksomheten og eksternt.
- Internt: Bærekraftsrapportering bidrar til å strukturere arbeidet med bærekraft og gjør selskapet mer bevisst på sine påvirkninger, risikoer, muligheter og avhengigheter.
- Eksternt: En god bærekraftsrapport har betydning for et selskaps omdømme, mulighet til å tiltrekke seg kapital og engasjere interessenter. Dette kan gi en viktig konkurransefordel.


Hvordan rapportere på bærekraft?
Bærekraftsrapportering bør brukes som et strategisk styringsverktøy og være mer enn en skrivebordsøvelse. Det er derfor viktig å ha en god og strukturert prosess for rapportering og håndtering av bærekraftstemaene som er vesentlige for selskapet. Det handler om å utnytte informasjonen til å utvikle strategier, forbedre resultater og skape troverdighet blant selskapets interessenter. Derfor er det også viktig at ikke bærekraftsrapporteringen overlates til noen få ressurser i selskapet, men har god forankring i bedriften, ledelsen og styret. På denne måten kan arbeidet gi viktig grunnlag for kontinuerlig forbedring, videre strategiutvikling og virksomhetsplanlegging.
Figuren under er en modell som viser hvordan man kan jobbe systematisk med de ulike stegene i bærekraftsrapporteringen for å oppnå kontinuerlig
forbedring.

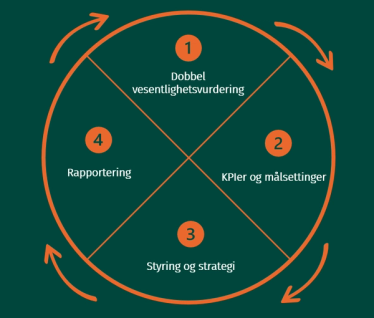
- Dobbel vesentlighetsvurdering
For å ha et godt utgangspunkt for bærekraftsrapporteringen er det viktig å ha gjennomført en dobbel vesentlighetsvurdering for å sikre at det man rapporterer på og jobber med å forbedre, er relevant. Basert på vurderingen må selskapet i mange tilfeller oppdatere eller etablere nye retningslinjer, styrende dokumenter og konkrete handlingsplaner for hvordan påvirkninger, risikoer og muligheter håndteres.
- KPI-er og målsettinger
KPI-er er et viktig verktøy for å sette seg mål og følge progresjon i arbeidet med bærekraft og er et godt internt styringsverktøy. I tillegg bidrar KPI-er til at sentrale kvalitative og kvantitative data kan gjøres tilgjengelig for interne og eksterne interessenter for økt troverdighet og transparens. Med en god oversikt over porteføljen blir det lettere å sette riktige mål og å følge utviklingen.
- Styring og strategi
Når man har kartlagt nåsituasjonen og satt seg mål, er det viktig å følge opp med hvem som har ansvar og eierskap for å følge opp. Det må inn i strategier, konkretiseres med delmål og tiltak for å sikre faktisk gjennomføring. Det er essensielt at det settes av midler til gjennomføring. Det er i denne fasen man kan bruke prosessen til å sikre seg konkurransekraft og få nytteverdi, og unngå at rapporteringen blir en skrivebordsøvelse.
- Rapportering
Til slutt kommer selve rapporteringen. Dersom man har jobbet godt med de foregående stegene, blir dette enklere å gjennomføre. I denne veilederen får du tips om nyttige ressurser, sider og maler du kan bruke i rapporteringsarbeidet.
Dobbel vesentlighetsvurdering
Dobbel vesentlighetsvurdering
Det kan være nyttig for alle selskaper å gjøre en dobbel vesentlighetsvurdering, men for selskap som ikke er rapporteringspliktige etter bærekraftsrapporteringsdirektivet kan denne gjøres forenklet.
Grønn Byggallianse har sammen med Norsk Eiendom og aktører fra bransjen utviklet en veileder for dobbel vesentlighetsvurdering der man kan få innblikk i hvilke miljøtemaer og påvirkninger, risikoer og muligheter det kan være vesentlig å rapportere på. Man kan også hente inspirasjon fra de større selskapene i sektoren.
Klikk her for å komme til Grønn Byggallianses veileder for dobbel vesentlighetsanalyse
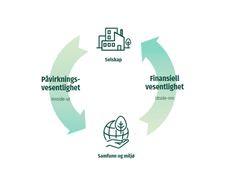
En dobbel vesentlighetsvurdering omfatter både påvirkningsvesentlighet, det vil si hvordan selskapet påvirker mennesker og miljø, og den finansiell vesentlighet, det vil si hvordan bærekraftsforhold kan innebære finansielle risikoer og muligheter for selskapet. Dette er illustrert i figuren over.
Fordi omstendighetene stadig er i endring må vesentlighetsvurderingen forstås som en dynamisk prosess. Dersom de fysiske forholdene og/eller omstendighetene rundt arbeidet med bærekraft endrer seg, vil også de mest vesentlige påvirkningene, risikoer og muligheter kunne endre seg. Det er viktig slike endringer fanges opp, slik at rapporteringen tilpasses deretter. Motsetningsvis, dersom selskapet har gjennomført en vesentlighetsvurdering tidligere og det ikke har vært vesentlige endringer siden sist vurdering, kan rapporteringen bygge på vurderingene som er gjort tidligere.
Praksis for oppdateringen kan variere. Noen kan foretrekke å gjøre en fullstendig oppdatering hvert andre eller tredje år, mens andre kan foretrekke å utføre målrettede oppdateringer årlig.
Tips
Bruk vesentlighetsvurderingen som et verktøy for prioritering
Del 2
Vesentlige miljøtema for bygg-, anlegg- og eiendomssektoren
Husk
Standardene for bærekraftsrapportering er generelle for alle virksomheter. I denne delen presenteres hjelpemidler for dere i bygg-, eiendom- og anleggssektoren.
Oversikten over miljøtemaene nedenfor forklarer på hvilke måter disse er særlig relevante for bygg-, anlegg- og eiendomssektoren. Beskrivelsene er ment som et hjelpemiddel i rapporteringsarbeidet for eiendomsselskap og infrastruktureiere, og vil bidra til å gjøre det enklere å kartlegge og vurdere hvilke temaer selskapet bør rapportere på.
Eksempel
Bruk klimagassregnskapet til å se hvilke utgiftsposter som har størst potensiale for å gjennomføre utslippskutt.
Bli klar over fysisk klimarisiko ved at en bygning eller strekke ligger i et område med høy risiko for ekstremvær.
I det følgende gjennomgås temaene som omfattes av de fem miljøstandardene og det vises til hvordan disse temaene kan være relevante for bygg-, anlegg- og eiendomssektoren.
Miljøtemaene
Energi og klimagassutslipp
Forurensning av luft, vann og jord
Vann- og marine ressurser
Biologisk mangfold og økosystemer
Ressursbruk og sirkulærøkonomi
Energi og klimagassutslipp
Når et selskap skal rapportere på energi og klimagassutslipp er det relevant å se nærmere på:
- Klimarisiko
- Klimagassutslipp
- Energibruk
Klimarisiko
Bygg-, anlegg- og eiendomssektoren står overfor en rekke utfordringer knyttet til klimaendringer. Den årlige gjennomsnittstemperaturen har økt med over 1 °C i Norge siden 1900, og i perioden 1993–2014 har havet steget 3,6 mm/år, mens mengden nedbør har økt med 20 prosent de siste 100 årene. De neste årene forventes det en videre økning både i temperatur, havnivå og nedbørsmengder. For nedbør forventes en økning på 40–50 prosent over en 50-årsperiode. Investorer, forsikringsselskaper og myndigheter stiller derfor tydeligere forventninger til at selskaper redegjør for hvordan klimarisiko håndteres.
Som nevnt i avsnittet om TCFD, skiller man mellom fysisk klimarisiko og overgangsrisiko. For eiendomsselskaper og infrastruktureiere kan fysisk klimarisiko være i form av ekstremvær eller havnivåstigning som kan forårsake skader på bygg og anlegg, reparasjons- og vedlikeholdskostnader, nedetid eller redusert verdi av eiendom.
Aktører innenfor bygg-, anlegg- og eiendomssektoren må regne med økt ekstremvær, hyppigere og kraftigere skred, stormflo, tørke og høyere havnivå. Gode risikovurderinger gir bedre grunnlag for forebyggende tiltak som kan redusere skade og nedetid når hendelser oppstår. Det bør derfor foreligge risikokartlegging og naturfareplaner for alle pågående og eksisterende bygg og anlegg.
Tips!
For å få et innblikk i hvilke fysiske klimarisikoer ditt selskap kan være sårbare for, kan du se på Norsk Klimaservicesenters modellering av klimaframskrivninger. Denne bygger på de samme utslippsscenarioene som er utviklet av FNs klimapanel, IPCC, og vil derfor kunne understøtte arbeidet med klimarisikoanalysene.
Overgangsrisiko handler om risiko for økte kostnader ved endringer i lover og reguleringer, teknologi og markedsetterspørsel. Det kan for eksempel være:
- økt CO₂-avgift
- krav til reduksjon av klimagassutslipp
- krav til redusert energibruk i bygg og drift av anlegg
- økt etterspørsel etter energieffektive bygg fra kunder
- manglende tilgang på elektrisk kapasitet
- økt regulering av arealbruk
- kompetanse til å ta i bruk ny teknologi
Overgangsrisiko kan også kobles til høyere forsikringspremier og strengere krav fra investorer og banker. Klimarisikoanalyser (f.eks. TCFD) bør derfor være en del av eiendomsaktørers økonomiske risikoanalyser for nye og eksisterende bygg- og anleggsprosjekter.
Klimagassutslipp
Et annet viktig miljøtema for sektoren er klimagassutslipp. Utslippene kommer fra både anleggsmaskiner og materialer, samt energibruk knyttet til drift og bruk av bygg og infrastruktur. Klimagassutslipp knyttet til produksjon og transport av materialer utgjør halvparten av utslippene fra sektoren, og effekten av å endre praksis her vil derfor være viktig i den grønne omstillingen.
Klimagassutslippene fra transport og anleggsmaskiner på byggeplasser er også betydelige. Utslippene kan reduseres gjennom økt bruk av fossilfrie og elektriske maskiner og utstyr.
Tiltak for å klimatilpasse infrastruktur og bygningsmasse for å ivareta robusthet for fremtidige klimaendringer kan også være forbundet med et økt klimagassutslipp, og problemstillingen kan føre til målkonflikter.
Å rapportere i tråd med GHG-protokollen, er den vanligste praksisen for klimagassrapportering på virksomhetsnivå. Denne standarden vises det til i både VS og CSRD. I henhold til GHG-protokollen skal selskaper rapportere på sine klimagassutslipp i kategorier basert på hvor de oppstår. Det skilles mellom utslipp fra
- utstyr og aktiviteter i egen virksomhet
- energi selskapet forbruker
- utslipp som oppstår indirekte i selskapets verdikjede.
Hensikten med å rapportere på disse kategoriene er å skape en forståelse for både den direkte og indirekte påvirkningen selskapet har på klimaendringer og hvor det gir mest effekt å fokusere arbeidet for utslippskutt.
En særlig utfordring i bygg-, anlegg- og eiendomssektoren er at aktivitetene som bidrar til store deler av klimagassutslippet i scope 3 skjer over lengre tid før de ferdigstilles. Det har blitt vanlig praksis å rapportere utslippene det året prosjektet ferdigstilles og det kan dermed oppstå store variasjoner i utslippene fra år til år. Det er viktig å velge seg en metode og systemgrenser for hvordan virksomheten regner på utslippet sitt og følge dette systematisk.
Tips!
For utslipp som oppstår indirekte i selskapets verdikjede kan det være lurt å skille mellom utslipp i drift og utslipp fra nybygging. Da får virksomheten mer kontroll på hvor utslippene skjer og det er lettere å følge opp mål for utslippsreduksjon.
Energibruk
Det er særlig relevant å opplyse om virksomhetens totale energimiks, med hensyn til bruk av ikke-fornybar energi. Det vil også være relevant å spesifisere total energibruk og skille på hva som kommer fra fossile kilder. I tillegg er det viktig å opplyse om forbedringer i energieffektivitet. Energieffektivisering kan redusere energibehovet og driftskostnadene og frigjøre kapasitet i energisystemet.
Energi er spesielt viktig for eiendomssektoren. Med tanke på at bygningsmassen normalt skiftes ut langsomt er det også viktig å ta med energieffektiviserende tiltak i byggene som allerede er bygget. Dette kan være ventilasjonsforhold, belysning og temperaturstyring. Det å ha eiendom med høyt energiforbruk kan også medføre en risiko, dersom strengere krav til energieffektivitet kan medføre fall i eiendomsverdi ettersom bygg med dårlig energimerking kan bli mindre attraktive. For en del virksomheter vil de allerede være pålagt å rapportere om energibruk og energieffektiviseringstiltak i henhold til energikartleggingsforskriften. Energimerkeforskriften vil også være relevant, der formålet er å gi informasjon om bygningers energitilstand og muligheter for energieffektivisering.
For infrastruktur er spesielt energibruken under bygging svært relevant. Det er ofte langstrakte anlegg som medfører lange kjøreavstander. I tillegg medfører massehåndtering ofte betydelig aktivitet av anleggsmaskiner.
Energi i drift av infrastruktur og energibesparende tiltak er også viktig å redegjøre for. Dette kan f.eks. være tidsjustert bruk av strøm som dimming av veibelysning, elektrisk vinterdrift, energiforsyning på grå arealer eller energisparingstiltak i teknisk utstyr som vifter og pumper.
Tips!
Grønn Byggallianse har samlet tips fra våre eiendomsselskaper for operasjonalisering av bærekraftstrategier og har et eget tipshefte om energibruk i bygg. Du kan lese den her.
Forurensning
Bygg-, anlegg- og eiendomssektoren er ansvarlig også for annen forurensning utover klimagassutslipp, og kan bidra til både luft-, jord- og vannforurensning gjennom nybygging og i drift.
I forbindelse med nybyggaktivitet, rivning og ryddearbeid på byggeplassen kan det oppstå støv og skadelige partikler som kan ha en negativ helseeffekter. NOx-utslipp fra forbrenning av drivstoff i maskiner og kjøretøy kan bidra til dårlig lokal luftkvalitet og sur nedbør. Olje- og kjemikaliesøl kan forurense jord og vann.
I forbindelse med byggrehabilitering kan det være fare for forurensning gjennom utslipp av kjemiske substanser som kan inneholde miljøgifter.
Veinettet er en del av infrastruktursektoren som har stor risiko for utslipp av forurensning til luft, vann og jord. Salting av veiene på vinteren kan påvirke innsjøer, grunnvann, vegetasjon og økosystem langs veiene. Bildekk frigjør mikroplast ved slitasje. Bildekk, bremseskiver og veidekke inneholder tungmetaller og organiske miljøgifter som frigjøres ved slitasje. Vaskevann fra tunneler og veier kan være en kilde til forurensning som kan lekke til vann og grunn. I tillegg kan overvann generelt fra veioverflater inneholde forurensning fra transport og ha behov for å renses. Gode renseanlegg kan derfor være et viktig tiltak.
I tillegg forventes det at det gjøres tiltak for å redusere støy og støv i byggeprosjekter. Støv- og støyreduserende tiltak er også spesielt aktuelt i bruken av infrastruktur når det kommer til vei- og skinnegående trafikk. Støy fra bil og tog kan påvirke naboer, men også artslivet rundt kan påvirkes negativt.
Det kan også være relevant for sektoren å se nærmere på om produsenter de kjøper materialer fra bidrar til forurensning og at produkter de benytter er i tråd med kjemikalieregelverket REACH. Virksomhetene bør derfor etterspørre dokumentasjon som eksempelvis EPD-er fra materialprodusenter og underleverandører, og stille krav til disse. Negative påvirkninger fra underleverandører vil kunne medføre finansiell risiko.
Vann- og marine ressurser
Globalt sett er eiendomssektoren regnet som en av de største forbrukerne av ferskvannsressurser. Bygg bruker vann gjennom hele livssyklusen, og mest i driftsfasen. I rapporteringen bør det redegjøres for vannforbruket, samt hvordan man jobber med vannbesparende tiltak gjennom hele livssyklusen til et bygg, fra design til avhendingsfasen. Det bør også opplyses om tiltak for å redusere vannforbruket og tiltak som muliggjør en mer effektiv bruk av vannressursene i bygg.
Renhold av infrastruktur er en kilde til vannforbruk og er ofte et tiltak for å redusere luftforurensning ved å fjerne svevestøv. Dette gjøres både på anleggsveier og i drift av ferdigstilte veier. Derfor er det også aktuelt for infrastrukturvirksomheter å rapportere inn sitt vannforbruk og ha et forhold til vannbesparende tiltak.
Biologisk mangfold og økosystemer
Det er stort press på naturen og det biologiske mangfoldet. Bygg-, anlegg- og eiendomssektoren har stor påvirkning på økosystemer som følge av høy arealbruk, og sektoren har over mange år bidratt til tap av biologisk mangfold gjennom reduksjon og forringelse av dyr og planters leveområder. I tillegg kan støy og lys som genereres under byggeprosessen og i driftsfasen påvirke adferden til dyr.
Spesielt infrastrukturprosjekter medfører ofte store arealbeslag og berører som regel flere ulike typer areal av ulik verdi. Det er hensiktsmessig å rapportere på hvor mye natur som nedbygges innenfor ulike kategorier, se oversikten over KPI-er.
Bygg-, anlegg- og eiendomssektoren spiller en sentral rolle i å ta vare på sårbare områder og minimere skader på økosystemer.
Virksomhetene bør redegjøre for påvirkningen virksomheten har på biologisk mangfold og økosystemer. I den sammenheng er det særlig viktig å opplyse om hvordan selskapet arbeider med å kartlegge sine aktiviteter i sårbare naturområder, hvordan virksomheten påvirker natur, økosystemer eller arter.
I tillegg bør alle virksomheter som beslaglegger natur midlertidig eller permanent se på mulighetene for å restaurere eller tilbakeføre natur i eller utenfor prosjektet.
Gode risiko- og konsekvensutredninger er viktig for å synliggjøre hvordan bygging av nye prosjekter kan svekke naturens evne til å kontrollere oversvømmelse og erosjon på en måte som kan øke faren for jordskred eller liknende. Andre formål kan være hvordan tilgangen på gitte naturressurser vil utvikle seg framover og påvirke byggekostnader, eller hvordan avrenning fra byggeaktivitet påvirker vannkvaliteten og omliggende økosystemer.
Tips!
Grønn Byggallianse har samlet tips fra våre eiendomsselskaper for operasjonalisering av bærekraftstrategier og har et eget tipshefte som ser på arealbruk og naturmangfold. Du kan lese den her.
Les også veilederen for hvordan ivareta naturen ved utbygging spesielt rettet mot infrastrukturprosjekter
Ressursbruk og sirkulærøkonomi
Eiendomssektoren står for 40 prosent av råvareuttaket i verden. Sektoren er derfor viktig for å nå EUs handlingsplan for sirkulærøkonomi, samt Norges nasjonale strategi for en grønn, sirkulær økonomi. For at disse ambisjonene skal kunne realiseres må det legges til rette for sirkulære forretningsmodeller, og produkter og tjenester må utformes slik at materialene kan ombrukes og materialgjenvinnes.
For eiendomsaktører og infrastruktureiere er det viktig å redegjøre for miljøpåvirkningen fra selskapets ressursbruk. Dette innebærer blant annet mengden avfall som genereres, samt hvordan dette håndteres i relasjon til avfallshierarkiet. Dette inkluderer både nye prosjekter og driften av bygg og infrastruktur.
For nye prosjekter og totalrehabiliteringsprosjekter er noen områder man ser på:
- ombruk av bygningskomponenter
- oppnådd sorteringsgrad ved riving og demontering
- prioriteringen av sirkulært design.
Det er essensielt at selskaper rapporterer om hvordan de arbeider med å omstille seg for å redusere utvinning og bruk av nye råmaterialer og sikrer bærekraftig bruk og ombruk av fornybare ressurser.
Med kriteriesettene i EUs taksonomi for omstilling til sirkulærøkonomi i eiendomssektoren er det definert grenser for bruken av primære og sekundære råmaterialer innen utvalgte kategorier, og det er derfor viktig at selskaper i bransjen er oppmerksomme på sine materialvalg.
For bygg i drift er det sentralt å se på hvordan man tilrettelegger for sortering, hvilke rutiner som finnes og hvem som har ansvar for gjennomføring.
Tips!
Grønn Byggallianse har en egen veileder på tema avfallshåndtering i drift. Den kan du lese her.
Innenfor infrastruktur er det ofte ombruk av masser som er sentralt. Å bruke massene internt på anlegget begrenser utslipp knyttet til massetransport og utslipp fra jomfruelige ressurser. Likevel må virksomhetene være bevisste på å ikke la masselagring gå på bekostning av naturen, og massene bør derfor kun gjenbrukes der de har et formål. Visse komponenter egner seg også for ombruk/gjenbruk som belegningsstein, naturstein, skilt, rør, kummer og komponenter i stål og betong.
Det finnes mange muligheter for omstilling mot en mer sirkulær økonomi i bygg-, anlegg- og eiendomssektoren. For å prioritere handlingene etter avfallshierarkiet, anbefales eksempelvis byggherrer og planleggere å se på muligheter for avfallsreduksjon. Dette kan gjøres ved for eksempel grundige gjennomganger av hvilke innkjøp som er nødvendig i bestemte byggeprosjekter. For eiendomsaktører kan et annet godt tiltak være å gjøre vurderinger av om arealer kan ha flere funksjoner eller disponeres til ulike typer bruk.
Det bør vurderes om eksisterende bygg og komponenter kan bevares, ombrukes eller oppgraderes før nye løsninger vurderes.
Videre oppfordres det til å etterspørre muligheter for ombruk og oppgradering når nye prosjekter skal igangsettes eller rehabiliteringsprosjekter skal utformes. I rehabiliteringsprosesser for bygg kan en også vurdere om bygget kan brukes til ny eller annen form for drift som ikke faller innenfor samme kvalitetskrav som det eksisterende bygget reguleres av i henhold til byggeforskriften. Ved oppgradering av veinettet bør det tilsvarende vurderes om materialer eller objekter kan ombrukes, og om det er grunnlag for fravik dersom det er avvik fra gjeldende standard og krav.
Tips!
Ta i bruk R-strategiene for sirkulærøkonomi. R-strategien inneholder ti R-er: Refuse, Rethink, Reduce, Reuse, Repair, Refurbish, Remanufacture, Repurpose, Recycle, Recover. Du kan lese mer om r-strategiene her.
Ved å minimere antallet ulike materialer og komponenter som brukes, og å unngå overflatebehandling der det ikke er høyst nødvendig, forenkles mulighetene for demontering og sortering på en måte som understøtter et sirkulært bruksforløp og øker attraktiviteten for ombruk og materialgjenvinning.
Tips!
Grønn Byggallianse har samlet tips fra våre eiendomsselskaper for operasjonalisering av bærekraftstrategier og har et eget tipshefte som ser på ressurser. Du kan lese den her.
KPI-er
Det er ulike KPI-er spesifisert ut fra hvilken standard man rapporterer etter.
Nyttige linker
På EFRAG sin knowledge hub ligger det veiledning og interaktive standarder dersom man rapporterer etter CSRD eller VSME.
For de bedriftene som ikke er en del av virkeområdet for bærekraftsrapporteringsdirektivet anbefaler Grønn Byggallianse å følge de frivillige bærekraftsrapporteringsstandardene.
Her er link til den norske oversettelsen av VSME som er gjeldende i dag.
VS legger opp til en mer begrenset rapportering enn de fullstendige ESRS-kravene, med fokus på forholdsmessighet og redusert rapporteringsbyrde. Selv om VS dekker sentrale bærekraftstemaer, vil det for mange selskaper være hensiktsmessig å inkludere enkelte supplerende KPI-er. Å inkludere disse kan gi et bedre grunnlag for intern oppfølging, målsetting og beslutningsstøtte, samt bidra til å gjøre bærekraftsrapporteringen til et aktivt styringsverktøy fremfor kun en etterlevelsesøvelse. Derfor viser vi i dette kapittelet til noen sentrale kvalitative og kvantitative data det kan være relevant for et eiendomsselskap å ha kunnskap om og kunne gjøre tilgjengelig for interne og eksterne interessenter. Hva som er relevant for din virksomhet kan du bruke den doble vesentlighetsvurderingen til å avdekke.
Veiledning for rapportering
- Grønn Byggallianse anbefaler eiendomsaktører å rapportere på alle KPI-er som er relevante for sin type virksomhet. Dette vil sikre en fullstendig og transparent rapportering på vesentlige temaer. Dersom selskapet har utfordringer med å rapportere på alle KPI-ene, anbefales det å starte med det grunnleggende.
Husk at det er bedre å rapportere og oppgi svakhetene ved rapporteringen, enn å ikke rapportere i det hele tatt.
- Det er anbefalt at man inkluderer 100 prosent av virksomhetens aktiviteter i rapporteringen (dvs. alle utviklingsprosjekter og/eller alle bygg eller anlegg i drift). Dersom data ikke er tilgjengelig for alle pågående prosjekter eller fra drift, forventes det at man oppgir andelen som er omfattet av rapporteringen.
- Areal regnes i BTA for næringsbygg og BRA for boligbygg, der ikke annet er spesifisert.
- Rapporteringen skal følge regnskapsåret (fra 1. januar til 31. desember), altså skal du rapportere på de aktivitetene som har skjedd i det aktuelle kalenderåret.
- Vær oppmerksom på at dobbeltrapportering kan forekomme, for eksempel der det rapporteres om de samme miljøfaktorene fra både eiendomsbesitter og eiendomsforvalter. Det bør likevel rapporteres om disse miljøfaktorene fra begge aktører.
- KPI-ene er basert på temaene som anses som vesentlige og omtalt i kapittelet over.
- KPI-settet er ikke uttømmende. Det anbefales å starte med å etterprøve KPI-ene mot sitt selskaps strategi og faktiske drift og sikre at de faktisk er de vesentlige aspektene i virksomheten.