Høringssvar til NOU 2026:9 Veien mot et bedre og mer forutsigbart skattesystem
Mottaker
Finansdepartementet
Publisert
Vi viser til høringsbrev av 24. juni 2026, og Grønn Byggallianse vil med dette legge frem vårt høringssvar til NOU 2026:9 Veien mot et bedre og mer forutsigbart skattesystem.
I høringsnotatet fremgår det i avsnittet om dokumentavgiften på s. 91: Kommisjonen viser til at særregelen fungerer slik at det for utbygger ofte vil være avgiftsmessig gunstigere å rive og bygge nytt, i stedet for å rehabilitere gjennom å bevare bygningen eller bærende konstruksjoner. Dette gjelder særlig ombygging fra næringslokaler til boliger, men også ombygning av næringslokaler. Hvis utbyggere velger å rive bygningen(e) og faste anlegg for å bygge nytt, beregnes dokumentavgift bare for salgsverdien av tomten ved etterfølgende omsetning. Hvis utbyggere derimot velger å bevare bygningen eller bærende konstruksjoner, beregnes dokumentavgift både for verdien av den faste eiendommen og for tomteverdien ved etterfølgende omsetning. Det medfører at klima- og miljøvennlige løsninger kan komme dårligere ut avgiftsmessig. Kommisjonen mener dette er uheldig. Departementet bes derfor utrede hvordan skjevheten kan rettes opp.
Grønn Byggallianse er helt enig i kommisjonens beskrivelse og vurdering av dokumentavgiftens uheldige virkning. Imidlertid mener vi at en utredning er overflødig, og at Stortinget med sin vedtakskompetanse kan endre avgiftsinnrettingen ved å sidestille dokumentavgift for rehabilitering og konvertering til boligformål med oppføring av nybygg i budsjettvedtaket. Under redegjør vi for hvorfor:
En utvidet unntaksbestemmelse for dokumentavgiften vil kutte i utslipp og likebehandle all boligproduksjon
Ved å innføre en ny § 3 a) i Stortingets årlige vedtak om dokumentavgift, kan avgiftsregelverket tilpasses, slik at konverterings- og ombruksprosjekter likestilles med nybygg. Vi foreslår følgende tekst til vedtak:
«Ved tinglysing av førstegangs hjemmelsoverføring til boligseksjon i allerede bebygd eiendom som ikke tidligere har vært brukt til boligformål, beregnes dokumentavgift av den enkelte seksjons forholdsmessige andel av tomtens salgsverdi.»
Ordlyden begrenser unntaket til tinglysing av hjemmelsovergang til «boligseksjon» som «ikke tidligere har vært brukt til boligformål». Dette treffer det praktiske behovet, ettersom borettslag allerede er unntatt alminnelig dokumentavgift. Det foreslås fortsatt beregning av 2,5 prosent av seksjonens forholdsmessige andel av tomtens salgsverdi. Bestemmelsen vil stimulere til en dokumentavgiftspolitikk som understøtter den politiske viljen om tilstrekkelig boligutbygging mot 2030. Regelteknisk er forslaget ikke helt nøytralt, ettersom det retter seg mot konvertering til bolig og boligseksjoner, ikke eiendom i videre forstand. Gitt at borettslag allerede er fritatt, og at næringseiendom i hovedsak eies gjennom aksjeselskaper, antas forslaget likevel å treffe der det faktiske behovet ligger.
Transformasjon kutter klimagassutslipp i boligproduksjonen
Transformasjon av bygningsmassen medfører reduserte klimagassutslipp. Klimagassutslippene fra materialbruk i rehabiliterte og transformerte bygg er typisk 60 prosent lavere enn i tilsvarende nybygg. I tillegg unngås utslipp fra riving, avfallsbehandling og tomteinngrep som oppstår dersom eksisterende bygg rives og erstattes med nye, i stedet for å transformeres. En utbygger kan i tillegg velge å la være å ta i bruk grå arealer for konvertering, og heller kjøpe tomt på jordbruksareal eller ubebygd natur. Det vil føre til ytterligere klimagassutslipp.
Provenyeffekter av endret dokumentavgift
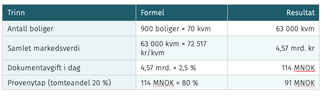
Forslaget om å likebehandle produksjon av boliger gjennom konvertering med nybygging vil føre til et provenytap for staten, tilsvarende andelen dokumentavgift for bygningsmassens verdi i prosjekter der andre bygningstyper konverteres til bolig. I tabellen under har vi gjengitt provenytapet dersom en legger 900 boligenheter til grunn, hver med en gjennomsnittlig boligstørrelse. Vi viser da hva dokumentavgiften vil være etter dagens regel, og hva provenyeffekten ved endring vil medføre dersom verdien av tomteandelen settes til 20 prosent. I statsbudsjettet for 2026 regner regjeringen med en inntekt på 15,5 mrd. kroner. Provenytapet ved endring av dokumentavgiften vil i vårt regnestykke være 91 mill. kroner. Det er verdt å merke seg at dersom utbygger river eksisterende bygningsmasse for å bygge nytt, vil staten også få provenytap, og samfunnet får kostnader ved økte klimagassutslipp og økt ressursbruk.

Regjeringen skriver i sin klimastatus og -plan for 2026: «Å oppfylle klimamålene vil innebære en omstilling av norsk økonomi. Politikk og virkemidler som bidrar til denne omstillingen og fører til reduserte klimagassutslipp, vil ha kostnader og andre virkninger».
Det er en villet politikk å stimulere til økt boligbygging. Det er ønskelig å kutte klimagassutslipp, redusere naturinngrep og stimulere til en mer sirkulær økonomi. Økt transformasjon av eksisterende bygningsmasse bidrar til alle disse målene. Samtidig gir transformasjon stor samfunnsmessig nytte, som redusert bilbruk, redusert behov for ny infrastruktur og redusert arealbeslag. Den samlede samfunnsnytten av å endre innrettingen av dokumentavgiften er derfor åpenbar, og endringen bør gjennomføres av Stortinget ved behandlingen av statsbudsjettet for 2027.
Morten Nordskag
Fungerende daglig leder
Grønn Byggallianse
Flere høringer
- Høring
- Sirkulærøkonomi
- Klimagassreduksjon
- +2 flere
Høringssvar: Kommuneplanens arealdel, Oslo mot 2040
Dato: 24. august 2026
Mottaker: Plan-og bygningsetaten, Oslo kommune
- Høring
- Infrastruktur
- Klimagassreduksjon
- +3 flere
Høringssvar – forslag om å innføre standardiserte minimumskrav om nullutslippsløsninger og biogass på offentlige bygge- og anleggsplasser
Dato: 12. august 2026
Mottaker: Miljødirektoratet
- Høring
Krafttak for en grønn eiendomssektor – innspill til revidert nasjonalbudsjett 2026
Dato: 19. mai 2026
Mottaker: Finanskomiteen, Stortinget